
di RENATA ALLEGRI *
L’annuncio giunto da Pechino al termine del vertice del 9 ottobre tra il commissario al Commercio Maroš Šefčovič e le autorità cinesi – con la decisione di Pechino di moderare e contingentare le proprie esportazioni di auto ibride verso l’Europa – offre un’istantanea nitida di quanto siano dinamiche e complesse le relazioni geoeconomiche contemporanee. Di fronte alle barriere europee sui veicoli elettrici puri, l’industria cinese aveva già riconfigurato in pochi mesi le proprie traiettorie commerciali puntando sui modelli ibridi, costringendo Bruxelles a un nuovo, rapido negoziato di contenimento.
Questo episodio di strettissima attualità rappresenta molto più di una semplice tregua commerciale: è la dimostrazione pratica di come il modello dei classici accordi di libero scambio sia ormai tramontato, sostituito da una gestione continuamente negoziata dell’interdipendenza. In un contesto in cui la Cina si conferma il protagonista indiscusso del nostro tempo e un tema di profonda articolazione, questo contributo si propone di offrire una chiave di lettura semplificata della realtà.
Attraverso lo sguardo della geografia, le apparenti frammentazioni del mercato globale rivelano una precisa riorganizzazione dei territori, delle filiere e delle infrastrutture, dimostrando che una visione d’insieme fondata sulle relazioni spaziali è oggi una prospettiva non più trascurabile.
Dal “Regno del Mezzo” alla fabbrica del mondo
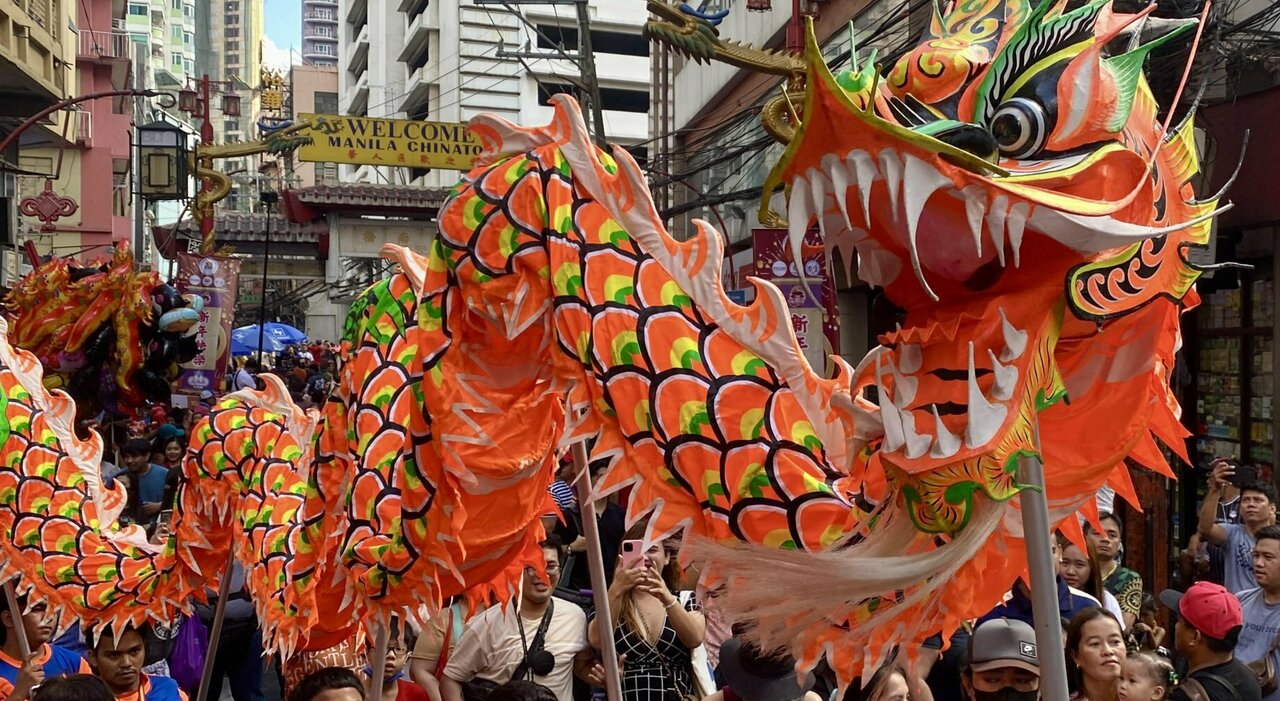
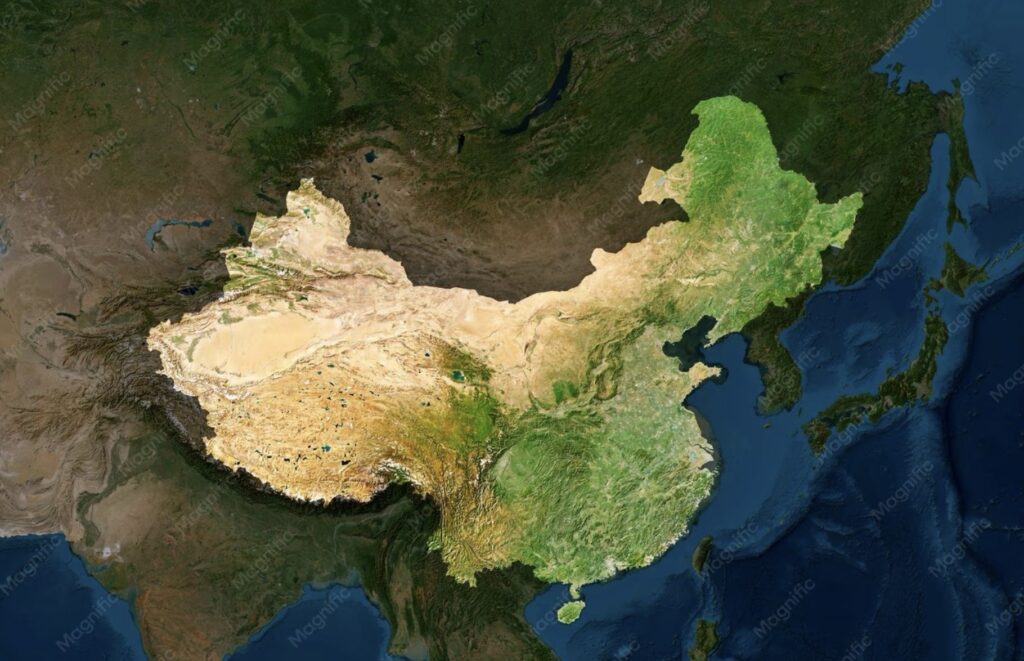
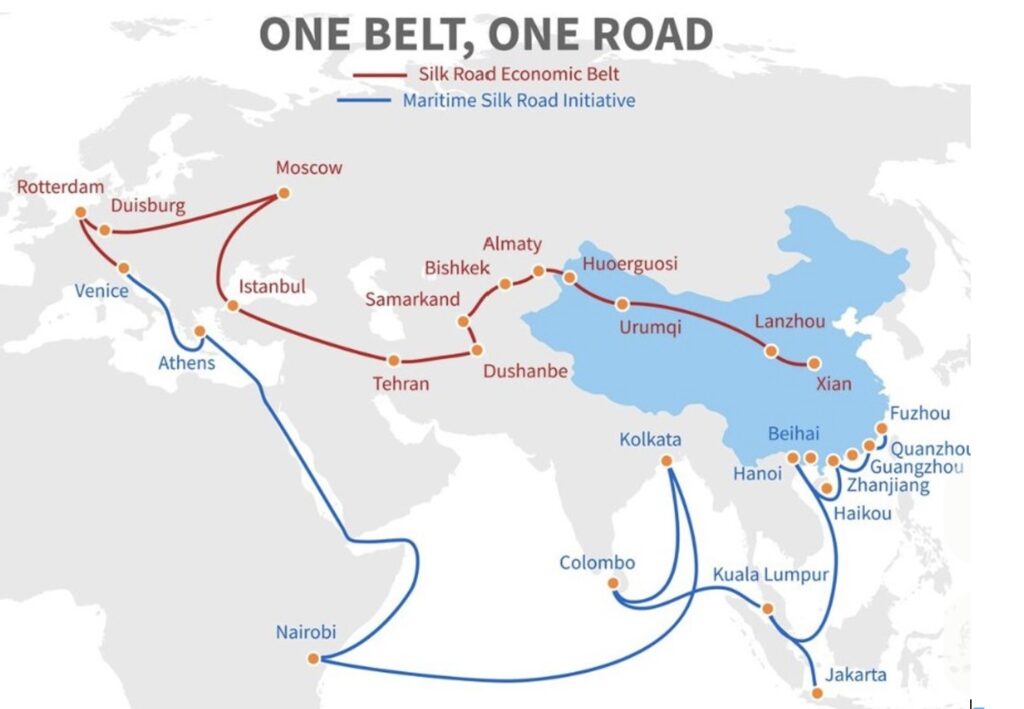
Per comprendere la proiezione commerciale e geopolitica della Cina contemporanea è indispensabile guardare alla sua millenaria geografia politica. La Cina ha storicamente percepito se stessa come il Zhongguo, il “Regno di Mezzo”, un grande polo continentale autocentrato, protetto a Ovest dalle catene montuose e dai deserti dell’Asia centrale, e a Est affacciato sul Pacifico. Attraverso le antiche Vie della Seta marittime e terrestri, la Cina non è mai stata un’entità isolata, ma il cuore propulsore degli scambi e delle influenze culturali nell’intera Eurasia.
Tuttavia, il XIX e l’inizio del XX secolo hanno segnato il cosiddetto “secolo dell’umiliazione”, un periodo di profonda crisi scaturito dall’impatto con la penetrazione coloniale e industriale delle potenze occidentali. La nascita della Repubblica Popolare Cinese nel 1949, sotto la guida di Mao Zedong, ha risposto a questa ferita con un modello autarchico e centralizzato, focalizzato sull’industria pesante di stampo sovietico e sull’agricoltura.
La vera svolta geoeconomica è arrivata nel 1978 con le riforme di Deng Xiaoping e la politica della “Porta Aperta”: nascono quindi le Zone Economiche Speciali (ZES), ovvero poli industriali lungo le coste orientali (da Shenzhen a Shanghai) che hanno attratto capitali e tecnologie dall’estero, sfruttando un’immensa disponibilità di manodopera. Si è assistito poi, all‘ingresso nel WTO (2001),quando l’integrazione nell’Organizzazione Mondiale del Commercio ha consacrato la Cina come la vera “fabbrica del mondo”, trasformando il Paese nel motore della globalizzazione manifatturiera. Infine, abbiamo assistito alla transizione verso l’alta tecnologia: negli ultimi due decenni, la Cina ha abbandonato il ruolo di mero assemblatore per conto terzi. Con investimenti massicci in ricerca e sviluppo, infrastrutture avanzate e controllo dei minerali critici il Paese è stato proiettato ai vertici dell’innovazione tecnologica globale.
L’Europa nel mirino: il dilemma della transizione e del mercato aperto
Oggi la strategia di crescita di Pechino si scontra direttamente con le politiche industriali ed ecologiche dell’Unione Europea. Di fronte a una domanda interna frenata dalla crisi del settore immobiliare e dai debiti locali, la risposta di Pechino è stata quella di accelerare l’export ad alto valore aggiunto, in particolare nelle “tecnologie pulite” (Green Tech).
In questo scenario, per l’Unione Europea si è aperto un profondo paradosso geopolitico. Da un lato, infatti, Bruxelles ha fissato obiettivi di decarbonizzazione estremamente ambiziosi, il cui raggiungimento la rende fortemente dipendente dai pannelli solari, dalle batterie al litio e dai veicoli elettrici di produzione cinese. Dall’altro, tuttavia, la sterminata capacità produttiva di Pechino — sostenuta da un solido ecosistema industriale e da generosi sussidi statali — esercita una pressione competitiva spietata sull’industria manifatturiera europea, minacciando di deindustrializzare settori chiave che vanno dall’automotive alla meccanica di precisione. Propriamente per districarsi da questo doppio vincolo, le istituzioni europee hanno adottato la strategia del derisking, puntando a ridurre la dipendenza e i rischi strategici attraverso dazi mirati e strumenti di difesa commerciale, così da tutelare il mercato unico senza per questo interrompere i canali del dialogo diplomatico ed economico. La concretezza di questa dinamica si è manifestata chiaramente negli incontri al vertice di Pechino del 9 ottobre 2026 tra il commissario europeo Maroš Šefčovič e il ministro Wang Wentao. Di fronte alla repentina impennata di auto ibride e plug-in cinesi sul mercato continentale -usate da Pechino come vettore alternativo per aggirare i dazi già esistenti sulle elettriche pure-, l’Unione Europea e la Cina hanno raggiunto un’intesa per dimezzare concordatamente tali flussi d’importazione. Un accordo che si configura come un classico esempio di “gestione negoziata dell’interdipendenza”, in cui il contenimento dei volumi automobilistici è stato barattato con un’agevolazione nell’accesso alle terre rare cinesi indispensabili per l’industria europea. Un’operazione che lo stesso Šefčovič ha definito soltanto «un primo passo», confermando come la difesa dei distretti manifatturieri richieda un monitoraggio costante e una tempestività politica capace di inseguire la rapidissima riorganizzazione delle traiettorie commerciali cinesi.
L’Italia al bivio: manifattura, export e geopolitica
Nel contesto europeo, l’Italia rappresenta uno dei nodi più articolati e complessi nel rapporto con Pechino, collocandosi all’incrocio tra la tutela della propria manifattura e la gestione dei flussi globali. A subire in modo immediato l’impatto della transizione verso la mobilità elettrica è innanzitutto il settore dell’automotive e la ricca filiera della subfornitura meccanica, chiamata a riposizionarsi nelle nuove catene di valore tecnologiche per evitare una pericolosa condizione di subalternità produttiva. Al contempo, nei settori tradizionali e nella produzione di macchinari di precisione, la Cina si configura contemporaneamente come un concorrente aggressivo e come uno sbocco di mercato fondamentale per il Made in Italy; tuttavia, la crescente spinta di Pechino verso l’autosufficienza industriale sta progressivamente erodendo i margini per l’esportazione dei beni strumentali italiani. A questo quadro industriale si aggiunge infine la dimensione geografica e logistica: la posizione baricentrica dell’Italia nel Mediterraneo rende i suoi porti e i suoi corridoi terrestri snodi strategici imprescindibili per i traffici euro-asiatici, proiettando direttamente il Paese al centro di un delicato equilibrio tra le esigenze di sicurezza nazionale e l’attrazione degli investimenti infrastrutturali esteri.
Quale trattativa possibile? Una chiave di lettura geografica
Proprio per questa ragione, il modello dei classici accordi di libero scambio tra Unione Europea e Cina appare ormai definitivamente superato. Le trattative reali si concentrano oggi su una più pragmatica gestione negoziata dell’interdipendenza, all’interno della quale ogni scelta commerciale si traduce in un’immediata riorganizzazione dello spazio e dei territori.
Ciò si evidenzia innanzitutto nel meccanismo dei dazi e dei prezzi minimi, di fronte ai quali i flussi merci cambiano traiettoria: per aggirare le barriere europee sui beni finiti, come i veicoli elettrici, le aziende cinesi delocalizzano segmenti produttivi in Paesi terzi strategici – dal Marocco alla Turchia, fino al Sud-est asiatico- oppure spostano gli investimenti direttamente entro i confini dell’Unione, ad esempio in Ungheria, ridisegnando l’intera mappa delle reti di assemblaggio.
A questa ridefinizione delle catene di montaggio si intreccia la questione della geografia estrattiva e dei minerali critici. Le negoziazioni per garantire le forniture di terre rare, litio e grafite mettono infatti in luce una profonda asimmetria spaziale: sebbene i giacimenti siano distribuiti a livello globale, la capacità di raffinamento rimane fortemente concentrata nelle province interne cinesi, rendendo cruciale per l’Europa la tutela e la sicurezza dei punti di snodo marittimi e delle rotte commerciali.
Sul fronte dell’accesso ai mercati regolati, l’Unione spinge per ottenere una reale reciprocità attraverso l’apertura degli appalti pubblici cinesi, in settori chiave come la farmaceutica e i dispositivi medici, e il riconoscimento delle indicazioni geografiche tipiche (IGP e DOP), indispensabili per salvaguardare il valore aggiunto dei distretti manifatturieri e agroalimentari europei e italiani.
In geografia economica e politica, questo articolato processo viene letto attraverso cinque vettori territoriali e spaziali strettamente interconnessi.
Il primo vettore riguarda la de-territorializzazione e la nascita dei cosiddetti nodi di triangolazione. Le trattative sui dazi e sui prezzi minimi, infatti, non bloccano i flussi commerciali, ma ne modificano la traiettoria geografica, spingendo il capitale industriale cinese a spostare la produzione in Paesi terzi strategici come il Vietnam, la Malesia, la Turchia o il Marocco. Quest’ultimo, in particolare, sta emergendo come un hub geografico fondamentale nel corridoio mediterraneo: forte della prossimità con l’Europa, ricco di fosfati e tutelato da accordi di libero scambio, attira i giganti cinesi delle batterie per ri-esportare verso il mercato unico a dazio zero.
A questa riorganizzazione dei flussi si affianca il tema della geografia estrattiva e della dipendenza dai luoghi critici, laddove la negoziazione sulle materie prime evidenzia una profonda asimmetria spazio-geologica. Sebbene i giacimenti di litio e terre rare siano distribuiti in vari continenti, la geografia del raffinamento è quasi totalmente concentrata nelle province interne cinesi, come la Mongolia Interna o il Sichuan; di conseguenza, per l’Europa negoziare con Pechino significa anche dover garantire la sicurezza di transito lungo specifiche rotte marittime e strozzature geografiche vitali, quali gli stretti di Malacca, Bab el-Mandeb o il Canale di Suez (quest’ultimo è stato descritto su queste pagine: https://piazzalevante.it/geo-storia-del-mar-rosso-dove-la-globalizzazione-esibisce-le-sue-criticita/ ).
Nel frattempo, gli accordi sulle joint venture determinano una vera e propria relocalizzazione industriale che sta ridisegnando le nuove regioni della manifattura europea. Si assiste così a una ri-centralizzazione produttiva nell’Europa Centro-Orientale, con Paesi come Ungheria, Polonia e Slovacchia che si affermano come i principali cluster dell’automotive e delle batterie a capitale cinese grazie alla combinazione di bassi costi di localizzazione e vicinanza ai mercati occidentali. In Italia, questo fenomeno non impatta il territorio in modo omogeneo, ma sollecita direttamente specifiche regioni e distretti industriali — dalla Pianura Padana alla Motor Valley emiliana, fino ai poli della componentistica lombardi e piemontesi —, chiamati a difendere la propria gerarchia all’interno delle catene globali del valore.
In quarto luogo, le trattative sugli standard ambientali e la Carbon Tax alle frontiere (CBAM) introducono il concetto di “spazialità del carbonio” e di confine ecologico. Il CBAM agisce infatti come un filtro geografico che misura l’impronta energetica del ciclo produttivo nei distretti di origine, costringendo la stessa Cina a ristrutturare la propria geografia energetica interna, ovvero a spostare la produzione dalle province del nord dipendenti dal carbone a quelle del sud ricche di idroelettrico o solare, pur di conservare l’accesso al mercato europeo.
Infine, la dimensione globale delle politiche commerciali si incarna materialmente nella scalabilità territoriale e nei punti di contatto tra i due spazi continentali. La gestione dei flussi merci si traduce direttamente nella geografia della grande portualità, dal Pireo a Rotterdam, fino agli snodi italiani dell’Alto Adriatico come Trieste e Venezia o del Tirreno come Genova e Livorno. È proprio su questo livello locale, tra la banchina portuale, il retroporto e le connessioni ferroviarie trans-europee (TEN-T), che la grande negoziazione geopolitica si trasforma in un impatto territoriale concreto su infrastrutture, lavoro e uso del suolo.
Conclusioni: La nuova mappa dell’interdipendenza e il ruolo dell’Europa
La lettura geografica e geopolitica delle relazioni commerciali tra Europa e Cina ci offre una lezione fondamentale: la globalizzazione non sta affatto scomparendo, ma sta cambiando forma e mappa. Non ci troviamo di fronte a un drastico isolamento tra blocchi (decoupling), bensì a una complessa riconfigurazione spaziale. I dazi, le regolamentazioni ambientali come il CBAM e le strategie di derisking non hanno fermato i flussi di merci, capitali e tecnologie; ne hanno semplicemente deviato le traiettorie, creando nuovi snodi intermedi nei Paesi terzi, ridisegnando i distretti industriali all’interno del continente europeo e trasformando i confini commerciali in filtri ecologici e tecnologici.
In questo scenario, per l’Europa e per l’Italia la vera partita non si gioca sull’illusione di una chiusura autarchica né sulla resa a una subalternità produttiva. La sfida decisiva risiede piuttosto nella capacità di governare il territorio e le sue diverse scale di analisi e di azione. Questo significa innanzitutto comprendere la complessità delle filiere contemporanee, riconoscendo che un prodotto non è più semplicemente “Made in China” o “Made in Europe”, bensì il risultato di una rete geografica di componenti, raffinerie e assemblaggi distribuiti su scala globale. Parallelamente, diventa indispensabile tutelare il valore aggiunto delle regioni manifatturiere europee -tra cui spiccano i distretti della meccanica e della componentistica italiana- garantendo al contempo la sovranità delle infrastrutture logistiche e portuali nel Mediterraneo. Infine, occorre esercitare appieno il potere di attrattività del mercato unico europeo per imporre standard ambientali e di trasparenza, trasformando così le trattative commerciali in vere e proprie leve di riequilibrio territoriale e industriale.
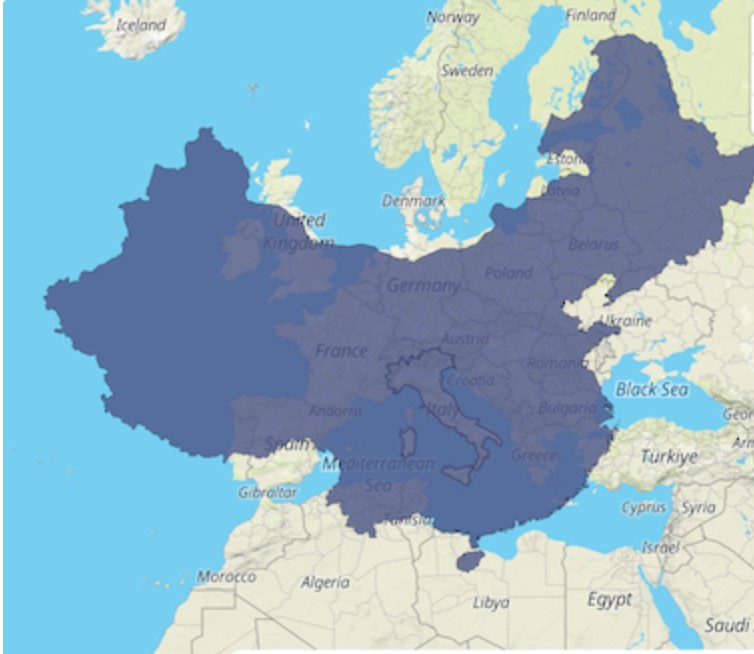
La Cina del XXI secolo continua a proiettarsi sul mondo guidata dalla sua storica percezione di perno continentale. L’Europa, dal canto suo, potrà interagire con Pechino da una posizione di parità e forza solo se saprà superare le proprie frammentazioni interne, costruendo un’autonomia strategica solida e fondata sulla coesione profonda dei suoi territori, delle sue industrie e delle sue infrastrutture.
A rendere questa sfida ancora più complessa interviene infine un’asimmetria temporale profonda: lo scarto tra la velocità impetuosa con cui si riorganizzano i mercati e la strutturale lentezza delle decisioni politiche. Mentre l’innovazione tecnologica, i flussi finanziari e le riallocazioni industriali avanzano a ritmi vertiginosi -capaci di ridisegnare catene di fornitura e rotte globali nello spazio di pochi mesi-, i processi decisionali delle democrazie occidentali, e in particolare della complessa architettura istituzionale europea, richiedono tempi lunghi di mediazione, negoziato e regolamentazione. In un contesto globale che corre a velocità inedite, il rischio per l’Europa e per l’Italia non è solo quello di adottare strategie errate, ma di giungere con le risposte giuste quando il quadro geoeconomico si è già ulteriormente evoluto. Per non rimanere schiacciate dalla rapidità di queste trasformazioni, le istituzioni europee sono dunque chiamate a sviluppare una capacità di visione e di reazione politica altrettanto dinamica, capace di convertire la lentezza burocratica in tempestività strategica.
Convertire la lentezza in tempestività significa accettare che, nell’era della geoeconomia ad alta velocità, il tempo è esso stesso una risorsa strategica e un fattore di sovranità. Una burocrazia efficace non è quella che non controlla, ma quella che sa decidere nel tempo utile affinché la decisione mantenga un impatto reale sul territorio.
(* geografa, Università di Genova)
